バイクの任意保険、入っていますか? 補償の選び方と、保険料を下げる手順
この記事の要点
- 二輪の任意保険の付保率は対人47.2%・対物48.1%。四輪(83.2%・83.1%)の6割弱
- 自賠責は対物の補償がゼロ。 対人も死亡で3,000万円までで、二輪の加害事故で1億円を超えた例がある
- 1契約あたりの保険料の平均は年28,703円(二輪)。削っていい補償と、削ってはいけない補償がはっきり分かれる
バイクの任意保険は、二輪の半分以上が入っていない。 対人賠償の付保率は47.2%で、四輪の83.2%とは36.0ポイントの差がある。
しかも自賠責は、相手の物を壊したときに1円も出ない。 車を1台壊せば、その全額が自分の財布から出ていく。
一方で、1契約あたりの保険料の平均は年28,703円。月にならすと2,400円ほどだ(市場全体の平均で、自分の見積もりがこの額になるという意味ではない)。入っていない理由が「高そうだから」なら、金額のほうを先に確かめたほうが早い。

店長、バイクの保険って入らないとダメなやつですか?

自賠責は義務。入らないと乗れないの。 それとは別に、任意保険があるわ
任意って、任意ですよね?
そう。入らなくても捕まらないわ。だから二輪は半分以上が入ってないの

半分もですか!?
四輪は8割以上入ってる。バイクだけ、はっきり低いのよ
なんでですか?

さあ。車検が無い区分もあるし、そもそも聞かれる機会が無いんでしょうね
二輪の任意保険は、半分以上が入っていない。
数字を並べると、こうなる。損害保険料率算出機構がまとめた2025年3月末時点の付保率だ。
| 車種 | 対人賠償 | 対物賠償 |
|---|---|---|
| 二輪の自動車(主に125cc超・保有408万台) | 47.2% | 48.1% |
| 自家用普通乗用車 | 83.2% | 83.1% |
※原付は、この統計が保有台数・契約件数とも対象から外しているため、同じ形の数字が出せない。

原付の数字は無いんですね
無いの。ファミリーバイク特約みたいに、1つの契約で何台もカバーできる形があるから、台数では数えられないのよ
じゃあ、実際どうなんでしょう
そこは分からないわ。分からないものを、それっぽく言うつもりはないの
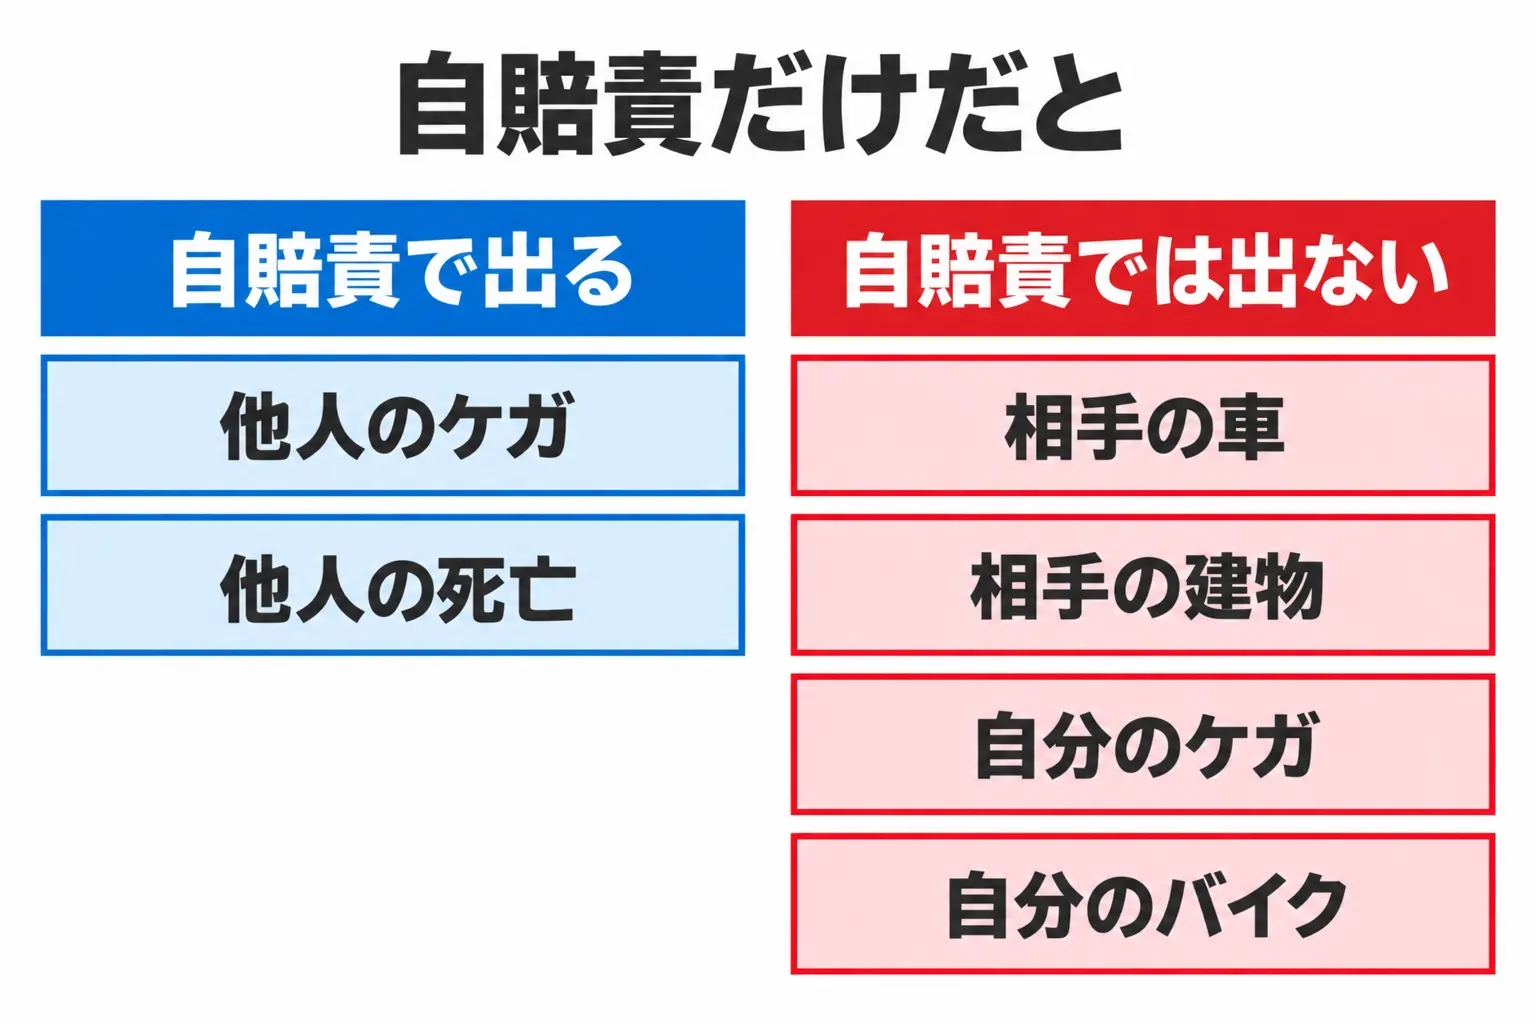
自賠責だけだと、何が起きるのか。
自賠責が守るのは、人身事故で傷つけた「他人の身体」だけだ。
| 損害 | 被害者1人あたりの上限 |
|---|---|
| 傷害 | 120万円 |
| 死亡 | 3,000万円 |
| 後遺障害 | 等級に応じて75万〜3,000万円 |
| 常時介護を要する後遺障害 | 最高4,000万円 |
| 相手の物を壊した場合 | 補償なし |
対物、ゼロなんですか?
ゼロよ。信号待ちの車に突っ込んだら、修理代は全部自分
えっ、全部ですか!?
全部。相手が新しい車なら、それだけで何百万円よ
何百万

前がフェラーリだったら数千万ね
そんなの絶対に払えないです!
払えないでしょうね。でも、払えないからといって、払わなくていいわけじゃないの
……こわい話ですね

もっとこわいのは人のほう。 二輪が加害者で、認定された損害が1億円を超えた判例があるの
1億
相手が片脚を失った事故よ。自賠責の上限じゃ、まるで足りないわ
自分のバイクの修理費も、自分だけが転んだ単独事故も、自賠責の対象外だ。自賠責は「最低限の、他人向けの、身体だけの保険」だと思っておくといい。
補償の中身を、1つずつ。
任意保険は1つの商品ではなく、役割の違う補償の束だ。誰の何を守るのかで分けると分かりやすい。
| 補償 | 誰の何を守るか |
|---|---|
| 対人賠償 | 他人の身体。 自賠責で足りない分を埋める |
| 対物賠償 | 他人の物。 車、ガードレール、店の壁、積荷 |
| 人身傷害 | 自分と同乗者。 治療費、休業損害、逸失利益などの実際の損害 |
| 搭乗者傷害 | 自分と同乗者。 入通院の日数などで決まった額が出る |
| 自損事故傷害 | 単独事故など、自賠責から出ない事故での自分のけが |
| 無保険車傷害 | 相手が無保険・ひき逃げのときの、死亡と後遺障害 |
| 車両保険 | 自分のバイク。 商品によって盗難や単独転倒の扱いが違う |
人身傷害と搭乗者傷害って、どっちも自分ですよね?
そこが分かりにくいところね。人身傷害は実際にかかった分、搭乗者傷害は決まった額よ
決まった額って、どういうことですか
入院1日いくら、みたいな契約なの。実際の治療費がいくらだったかは関係ないわ
じゃあ、両方入ってたら両方もらえるんですか?
もらえるわ。そこに気づく人、あんまりいないのよ
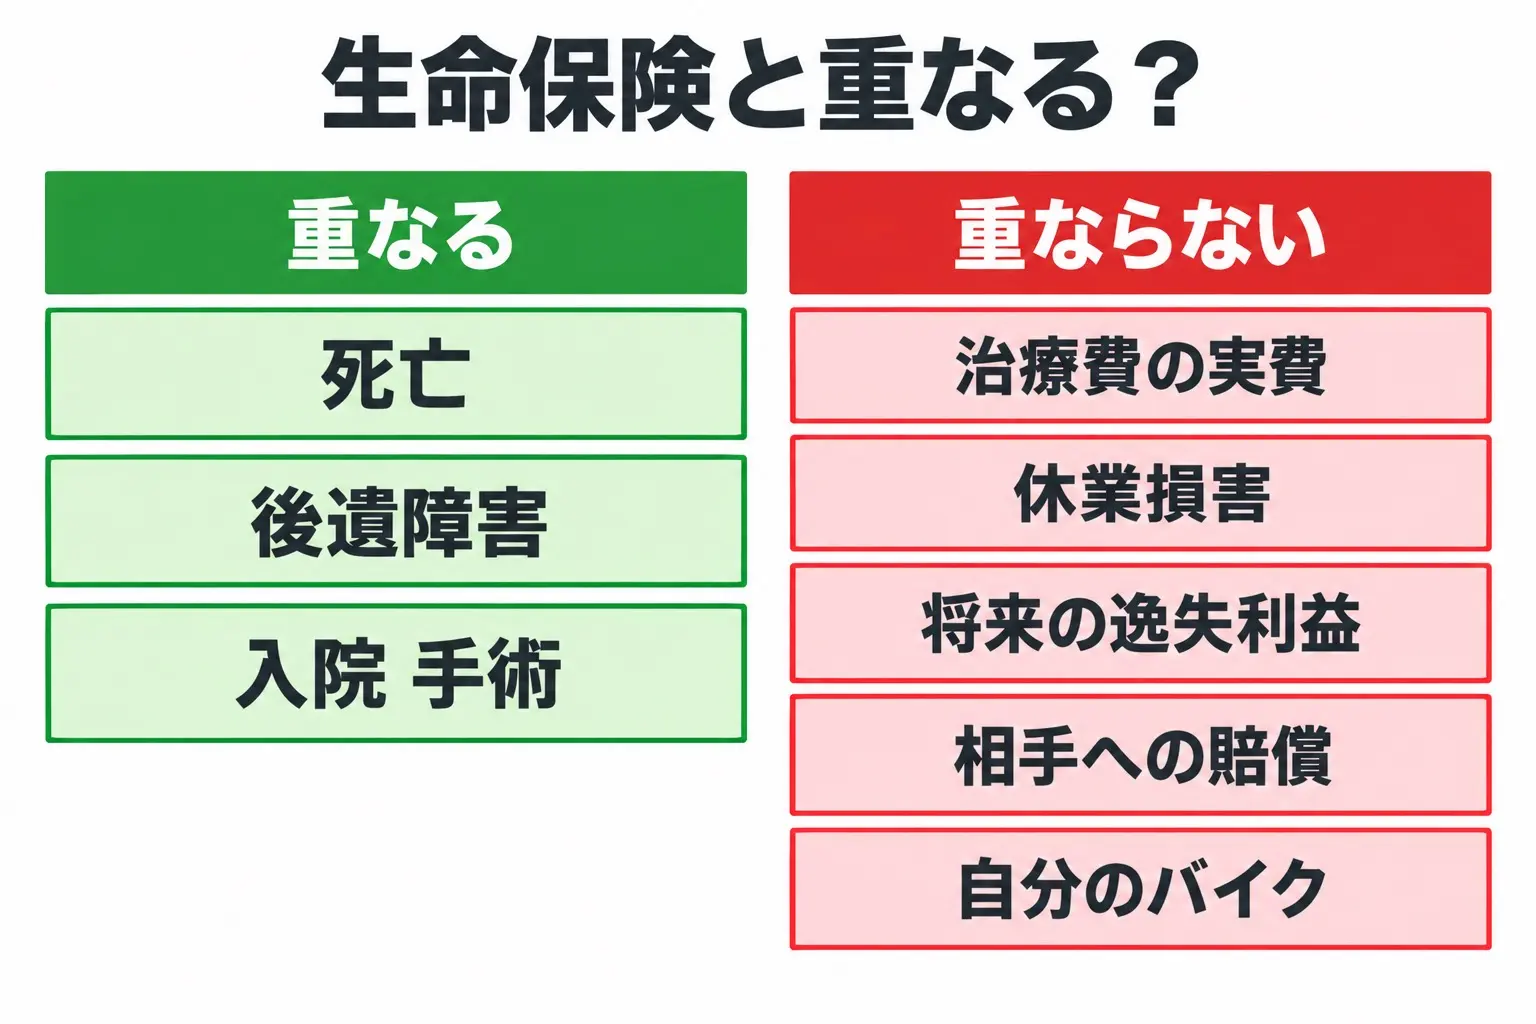
生命保険と重なるところ、重ならないところ。
生命保険や医療保険にすでに入っている人は、任意保険と重なる部分がある。 重なるのは、人身傷害・搭乗者傷害のような自分のけがを補償する側だ。重なっていても、条件を満たせば両方から受け取れる。
| 重なる | 重ならない | |
|---|---|---|
| 人身傷害・搭乗者傷害と生命保険・医療保険 | 死亡時の給付/後遺障害/入院・手術・通院 | 治療費の実費/休業損害/将来の逸失利益/精神的損害/重い障害が残ったときの介護費 |
| 対人賠償・対物賠償 | — | 生命保険では一切カバーされない |
| 車両保険 | — | 同上 |
生命保険に入ってたら、バイクの保険は薄くていいってことですか?
半分正解で、半分間違いね
どっちですか
自分のけがの補償は、たしかに重なるところがあるわ。でも他人への賠償は、生命保険では1円も出ないの
あ、そっか。自分の保険ですもんね
そう。あれは自分と家族のための保険で、ぶつけた相手のためのものじゃないの
じゃあ、自分のほうは削っていいんですか?
そこも慎重にね。人身傷害には、医療保険が出さないものが入ってるわ
たとえば?
働けなかった期間の収入と、将来もらえるはずだった分。 入院1日いくら、という形の医療保険だと、そこは出てこないわ
生命保険があるから大丈夫、じゃないんですね
そういうこと。重なってるのは死亡と入院のあたりだけよ
※人身傷害と、相手側の対人賠償・自賠責は、同じ実損の部分を二重には受け取れない。保険会社が先に払って、あとで相手方へ請求する形になる。
削っていい補償と、削ってはいけない補償。
保険料を下げたいときに、どこから手を付けるかの順番だ。
| 判断 | 補償 | 理由 |
|---|---|---|
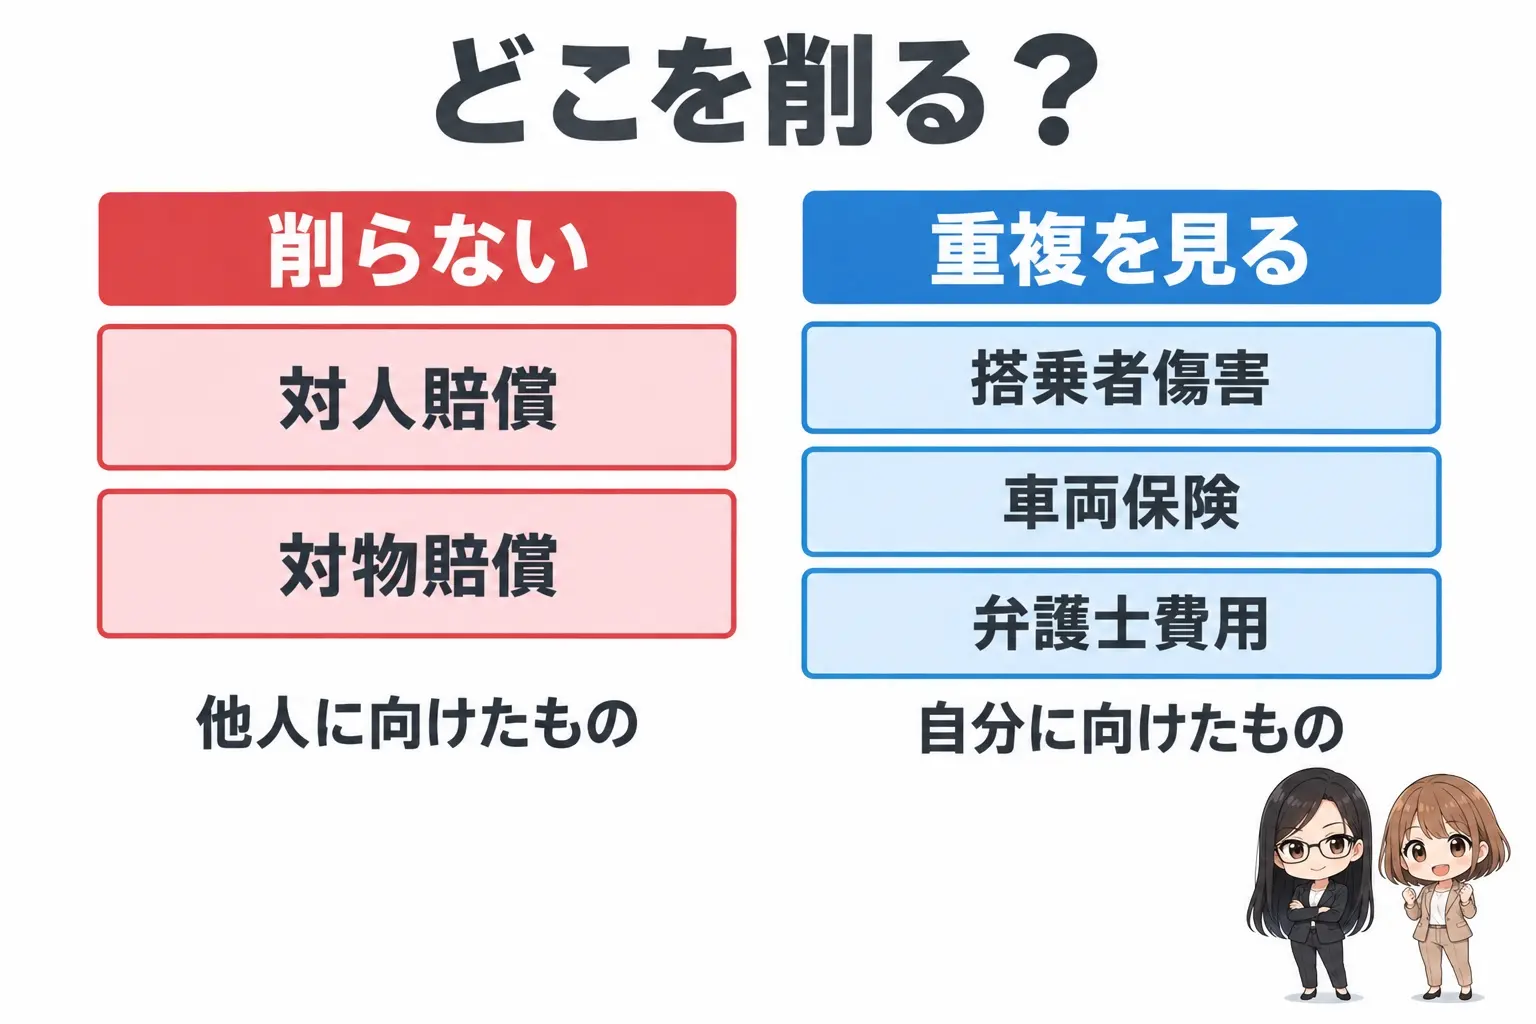
| 削らない | 対人賠償・対物賠償 | 自賠責は対人が最大4,000万円、対物はゼロ。ここを削ると、事故のときに家計ごと持っていかれる |
| 慎重に | 人身傷害 | 医療保険では休業損害・逸失利益・介護費が埋まらない |
| 重複を確かめて削減候補 | 搭乗者傷害 | 人身傷害や生命保険への定額の上乗せという性格が強い |
| 自分で払えるなら削減候補 | 車両保険 | 直す・買い替える資金を自力で出せるかどうか。盗難が対象外の商品もある |
| 世帯で重複を確かめる | 弁護士費用特約 | 家族の自動車保険や火災保険で、すでに対象になっていることがある |
削る順番があるんですね
あるわ。保険料を下げるときに、いちばん先に触ってはいけないのが対人と対物なの
そこがいちばん高そうなのに
高いけど、そこが本体よ。残りは自分のための保険。自分のためのものは、他で持ってるなら調整の余地があるの

なるほど、そういう分け方なんですね
他人に向けたものは削らない、自分に向けたものは重複を見る。 覚えるのはそれだけでいいわ
⚠️ ひとつ注意がある。人身傷害を付けると、自損事故傷害や無保険車傷害がそこに含まれる商品がある。 補償を足し算で数えて「重複しているから外そう」と判断すると、含まれていない商品で穴が空く。契約する商品の補償表で確かめること。
車両保険は、別で買うという手もある。
バイクの場合、そもそもネットで入るタイプの保険には車両保険の設定が無いことが多い。代理店型には用意されているが、付けると保険料の上がり方が大きい。
なので、車両保険が欲しいなら別で買うという考え方がある。バイク向けの少額短期保険には、保険金を受け取っても任意保険の等級に影響しないものがある。交通事故による損傷が対象で、自損事故も入る。
ただし入れるのは購入から90日以内なので、いま乗っている1台には付けられない。買ったばかりなら、検討してもいいかもしれない。
じゃあわたしのエストレヤは……
間に合わないわね。次に買うときに思い出す話よ
125cc以下なら、そもそも単独で入らない手もある。
家族の自動車保険にファミリーバイク特約を付けるという選択肢がある。
| 内容 | |
|---|---|
| 対象 | 二輪は総排気量125cc以下(125cc超は対象外) |
| 対象になる人 | 記名被保険者、配偶者、同居の親族、別居の未婚の子 |
| 台数 | 個別に登録せず、複数台をまとめて補償できる商品が多い。借りた原付が対象になることも |
| 型 | 人身傷害型(自分のけがを実損で)と自損型(単独事故などを定額で) |
| 等級 | この特約だけを使った事故は、通常ノーカウント事故。翌年の自動車保険の等級は下がらない |
| 対象外 | バイクの車両損害はどちらの型でも出ない |
等級が下がらないんですか?
下がらないわ。そこがこの特約のいちばん強いところね
じゃあ原付ならこっち一択ですか?
一択とは言えないの。バイク保険は自分の等級を育てられるし、ロードサービスや車両保険も付けられるわ
うーん、どっちなんですか
家族の自動車保険がすでにあって、125cc以下で、若い人が乗るなら特約が有利になりやすい。 長く乗って等級を育てたいなら単独契約よ
わたしのエストレヤは250ccだから、特約は使えないんですね
使えないわ。125ccで線が引かれてるの
125cc以下で家族の自動車保険がある人は、まず特約の見積もりを取ったほうが早い。ここから先は、125cc超に乗っている人の話になる。
保険料は、実際いくらなのか。
| 区分 | 1契約あたりの平均(年) | 月にならすと |
|---|---|---|
| 二輪の自動車 | 28,703円 | 約2,400円 |
| 原動機付自転車 | 19,218円 | 約1,600円 |
2024年度の数字で、損害保険料率算出機構の集計から出したものだ。
※これは保険料の合計を新契約の件数で割った市場全体の平均で、年齢も等級も補償の中身も混ざっている。
月2,400円って、思ってたより安いです
そう感じるでしょう。入っていない人の多くは、金額を見ないまま「高そう」で止まってるのよ
じゃあ何で変わるんですか? その金額
等級、年齢、排気量、使う目的、車両保険を付けるかどうか。あと、代理店で入るかネットで入るかね
ネットのほうが安いんですか?
安くなりやすいわ。ただし同じ条件で必ず安いとは限らないの。そこは会社によるから
実際に見積もりを取った人って、いくらくらいなんですか?
うちのオーナーが新しく入るときに取ってたわ。生命保険と重なるところを外したら、月1,000円から2,000円くらいに収まったって言ってたわね
そんなに安くなるんですか!?
年齢も等級も条件で変わるから、そのまま自分に当てはまるわけじゃないわよ。 ただ、逆のことも言ってたの
逆?
生命保険と両方で自分のケガの補償を厚くしたら、そこそこ上がったって。同じところに二重で払うと、ちゃんと値段に出るのよ
じゃあ、いま入ってる人も見たほうがいいってことですね
そういうこと。入っていない人より、入っている人のほうが取り返せる額は大きいわ
同じ条件で並べて、比べる。
保険料は会社ごとに違う。その違いは、同じ条件で並べないと見えない。
1社ずつ見積もりを取ると、補償額も特約も微妙にずれて、比べたつもりで比べられていないことになる。一括見積もりは、入力した1つの条件を、そのまま複数社に投げる仕組みだ。無料で、盗難補償の見積もりも一緒に請求できる。
入ってない人が使うやつですか?
いま入ってる人のほうよ。 何年も同じ会社で更新してると、他社の金額を見る機会がそもそも来ないもの
更新の案内は来ますよね
来るわ。でもあれはその会社の中の話でしょう。他社がいくらかは書いてないの
たしかに
いまの保険料と見比べるだけでもいいのよ。 見た結果、いまのままが一番なら、それが分かっただけで得だわ
✅ メリット
- 同じ条件のまま複数社の保険料が並ぶ。 1社ずつ取るとずれる補償額や特約を揃えられる
- 利用は無料で、盗難補償の見積もりも一緒に請求できる
- 更新の案内には、その会社の金額しか書いていない。 いま契約している人ほど、他社の額を知らないまま更新している
⚠️ 注意点
- 必ず安くなるわけではない。 いまの契約がすでに条件に合っていれば、金額は変わらない
- 125cc以下で家族の自動車保険がある人は、先にファミリーバイク特約を確かめたほうが早い
- 見積もりには、バイクの型式や免許証の色など、手元に控えが要る項目がある
よくある質問
バイクの任意保険は、入らないといけない?
義務ではありません。義務なのは自賠責のほうです。ただし自賠責は他人の身体しか補償せず、対物の補償はゼロです。二輪の任意保険の付保率は対人47.2%で、半分以上が入っていない状態です。
生命保険に入っていれば、バイクの任意保険は薄くていい?
自分のけがの補償は重なる部分があり、条件を満たせば両方から受け取れます。ただし対人賠償・対物賠償は他人への賠償なので、生命保険では一切カバーされません。また人身傷害には、医療保険が出さない休業損害や将来の逸失利益が含まれます。
保険料を下げたいとき、どこから削ればいい?
対人賠償と対物賠償は削らないでください。調整の余地があるのは、生命保険や医療保険と重なる搭乗者傷害、自分で負担できる範囲の車両保険、家族の保険と重複している弁護士費用特約です。
バイクの任意保険は、平均でいくら?
2024年度の集計で、二輪の自動車が1契約あたり年28,703円、原動機付自転車が年19,218円です。市場全体の平均なので、年齢や等級によって実際の見積もりは変わります。
原付なら、ファミリーバイク特約のほうが安い?
家族の自動車保険がすでにあり、125cc以下で、若い人が乗る場合は有利になりやすいです。ただしバイクの車両損害は対象外で、自分の等級も育ちません。125ccを超えるバイクは対象になりません。
一括見積もりを使うと、必ず安くなる?
なりません。いまの契約がすでに条件に合っていれば金額は変わりません。ただし比べた結果として「いまのままでいい」と分かること自体に意味があります。
📌 まとめ
- 二輪の任意保険の付保率は対人47.2%。四輪の83.2%と比べて明らかに低い
- 自賠責は対物がゼロ。 相手の車を壊せば全額が自分持ちになる
- 他人に向けた補償(対人・対物)は削らない。自分に向けた補償は、生命保険との重複を見て決める
保険って、全部いるものだと思ってました
全部は要らないわ。でも、要らないところと要るところを取り違えると、いちばん高くつくの
他人に向けたものは削らない、でしたよね
そこだけ守れば、あとはいま入ってる生命保険や医療保険と見比べて決めていいの
じゃあ車両保険って、削っていいほうですか?
自分で直せる額なら削っていいわ。バイクなんて、直すか買い替えるかの二択でしょう
えっ、それはちょっと嫌です
嫌?
エストレヤが壊れたら、直したいです。 同じの探すの大変ですもん
……あなた、車のときはあんなにコスパの話をするのに
バイクは違います

そういうのは、削らなくていいのよ。 自分がどこで嫌な気持ちになるかは、自分だけが知ってるもの
じゃあわたし、いま入ってるやつの中身を見てみます
それがいちばん正しい第一歩ね
※この記事は2026年9月10日時点の情報をもとに作成しています。保険料・補償の内容・特約の名称は保険会社と商品によって異なります。契約前に、必ず各社の約款と補償表をご確認ください。
この記事で参照した情報源(13件)
あわせて読む
 バイクを手放すほうの話なら営業電話なしでバイクの買取価格を確認!バイク相場シミュレーターを解説
 250cc超なら車検もある。安く済ませる順番はこちら車検はどこが安い? ディーラー・整備工場・車検専門店を比べる
※記事内の画像はイメージです。細部は実際のものと異なる場合があります。
関連記事
 バイクの記事ホンダ CRF250LとRALLY、14万3,000円差で何が変わる? 装備・足つき・使い方で整理
 バイクの記事CT125・ハンターカブとクロスカブ110は何が違う? 価格・装備・積載を整理して解説
 バイクの記事ホンダ フォルツァ、78万1,000円で何が付く? 48Lのシート下と電動スクリーンを整理